MULTIFINANCE
Mengganti Alur Persetujuan Kertas Dengan Aplikasi Web Kustom Untuk Multifinance
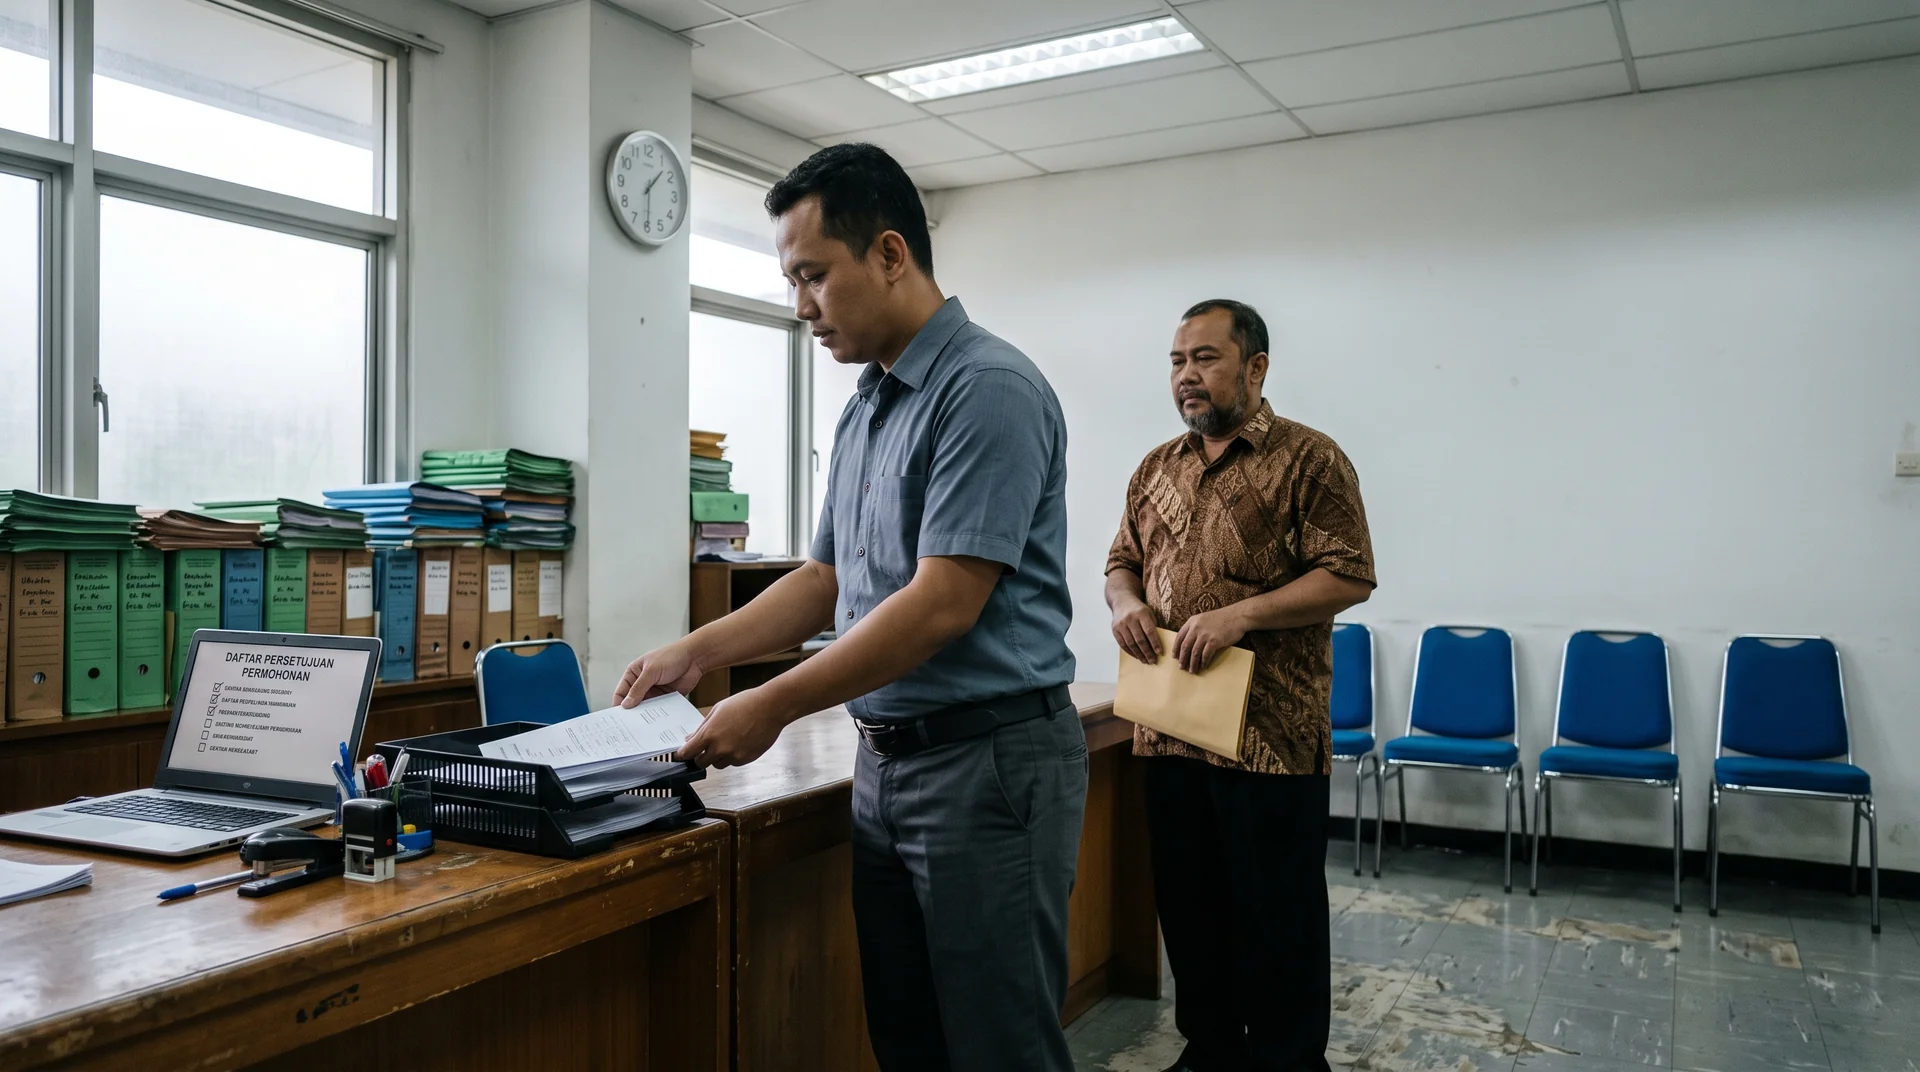
Satu pengajuan pembiayaan konsumen di banyak perusahaan multifinance masih bergerak sebagai map fisik: berkas dari cabang, paraf analis kredit, tanda tangan kepala cabang, verifikasi di kantor pusat, lalu persetujuan pencairan. Map itu berpindah meja, dan waktu tunggunya jarang tercatat di mana pun. Yang tercatat hanyalah tanggal masuk dan tanggal cair, sehingga tidak ada yang tahu bagian mana dari rantai persetujuan yang sebenarnya lambat.
MASALAH
Mengapa Rantai Persetujuan Multifinance Masih Berjalan Di Atas Kertas
Kertas bertahan karena kertas adalah benda yang bisa ditunjukkan kepada pemeriksa. Paraf basah di lembar analisis kelayakan debitur terasa lebih aman daripada catatan di sistem yang tidak seorang pun di tim kepatuhan bisa jelaskan cara kerjanya.
Ini masalah yang wajar. POJK Nomor 35/POJK.05/2018 tentang Penyelenggaraan Usaha Perusahaan Pembiayaan mewajibkan analisis kelayakan kemampuan pembayaran debitur sebelum pembiayaan diberikan, dan yang harus dibuktikan saat pemeriksaan adalah bahwa analisis itu benar dilakukan oleh orang yang berwenang, pada urutan yang benar, sebelum dana keluar. Map fisik membuktikan itu dengan cara yang paling primitif dan paling mudah dipahami.
Biayanya muncul di tempat lain. Industri ini mengelola piutang pembiayaan sebesar Rp 511,26 triliun per Juni 2026 menurut catatan OJK, dan 38 perusahaan pembiayaan masih memiliki NPF gross di atas 5 persen pada bulan yang sama. Pada skala itu, selisih dua hari kerja dalam siklus persetujuan berarti ribuan pengajuan yang menggantung tanpa penanggung jawab yang jelas, dan setiap map yang tertahan adalah pertanyaan pemeriksa yang jawabannya harus dicari secara manual di gudang arsip.
KEPATUHAN
Apa Yang Diminta Regulator Dari Jejak Persetujuan Digital
Jejak persetujuan elektronik sudah diakui sebagai alat bukti, dan tempat penyimpanannya diatur secara tegas. Dua ketentuan yang paling menentukan bentuk aplikasinya adalah keabsahan dokumen elektronik dan lokasi pusat data.
Pasal 5 Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik, sebagaimana diubah dengan Undang-Undang Nomor 19 Tahun 2016, menyatakan informasi elektronik, dokumen elektronik, dan hasil cetaknya merupakan alat bukti hukum yang sah. Tanda tangan elektronik tersertifikasi melalui penyelenggara sertifikasi elektronik memiliki kekuatan pembuktian paling kuat di antara bentuk tanda tangan digital, dan itu yang layak dipakai pada titik pencairan.
Ketentuan kedua lebih membatasi pilihan teknologi. POJK Nomor 4/POJK.05/2021 tentang Penerapan Manajemen Risiko dalam Penggunaan Teknologi Informasi oleh Lembaga Jasa Keuangan Nonbank mewajibkan lembaga jasa keuangan nonbank menempatkan sistem elektroniknya pada pusat data dan pusat pemulihan bencana di wilayah Indonesia, pada lokasi yang berbeda satu dengan yang lain dengan memperhatikan faktor geografis. Penempatan di luar wilayah Indonesia dilarang tanpa persetujuan OJK terlebih dahulu. Kerangka manajemen risiko untuk lembaga pembiayaan kemudian diperkuat lagi lewat POJK Nomor 42 Tahun 2024.
Lapisan ketiga adalah data nasabah itu sendiri. Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi menempatkan tanggung jawab utama pada pengendali data, termasuk ketika pengolahan diserahkan kepada pihak ketiga, dengan sanksi administratif yang dapat mencapai 2 persen dari pendapatan tahunan. Formulir pengajuan pembiayaan berisi KTP, slip gaji, data keluarga, dan riwayat pekerjaan. Mengalirkan berkas seperti itu ke platform alur kerja asing berarti memindahkan data pribadi ke luar kendali sambil tetap memegang seluruh tanggung jawab hukumnya.
BENTUK SISTEM
Tiga Bagian Yang Harus Ada Di Aplikasi Persetujuan Pembiayaan
Aplikasi persetujuan yang dipakai di multifinance terdiri dari tiga bagian yang saling bergantung. Satu bagian hilang membuat dua sisanya sulit dipertahankan saat pemeriksaan.
Mesin Alur Dan Peran
Setiap tahap memiliki pemilik berdasarkan peran, sehingga hak akses tetap melekat pada peran itu sendiri. Analis kredit, kepala cabang, credit review, dan pejabat pencairan masing-masing melihat hanya pengajuan yang menunggu keputusannya. Batas kewenangan plafon tertanam di alur, sehingga pengajuan di atas nilai tertentu secara otomatis naik ke tingkat berikutnya.
Jejak Audit Yang Tidak Bisa Diubah
Setiap tindakan direkam dengan pengguna, waktu, peran, dan isi keputusan, termasuk penolakan dan permintaan kelengkapan dokumen. Catatan bersifat hanya-tambah, sehingga riwayat satu pengajuan dapat dicetak sebagai satu berkas kronologis untuk pemeriksa internal maupun eksternal.
Lapisan Dokumen Dan Tanda Tangan
Berkas debitur tersimpan satu kali, terhubung ke pengajuannya, dengan versi yang jelas. Tanda tangan elektronik diterapkan di titik yang memang memerlukan kekuatan pembuktian, sementara tahap internal lain cukup memakai persetujuan berbasis peran yang terekam di jejak audit.
ANGKA
Waktu, Tahap, Dan Biaya Pembangunan
Pekerjaan seperti ini berjalan dalam sprint dua pekan dengan demo berkala kepada pemangku kepentingan. Tabel di bawah adalah tahapan yang dipakai ARSA untuk aplikasi web enterprise, dengan durasi dan hasil yang disepakati di awal.
| Tahap | Durasi | Hasil |
|---|---|---|
| Discovery dan kebutuhan | 1 sampai 2 pekan | Dokumen kebutuhan dan peta jalan proyek |
| Desain UX dan UI | 2 sampai 3 pekan | Spesifikasi desain dan prototipe yang bisa diklik |
| Pengembangan iteratif | 6 sampai 12 pekan | Modul aplikasi berfungsi di lingkungan staging |
| Integrasi dan pengujian | 2 sampai 4 pekan | Aplikasi siap produksi dengan laporan pengujian |
| Deployment dan pelatihan | 1 sampai 2 pekan | Aplikasi live, pengguna terlatih, dokumentasi |
Rentang investasi tipikal untuk platform seperti ini adalah $20,000 sampai $250,000 ke atas, dengan sistem yang berfungsi dalam 8 sampai 16 pekan, harga modular, dan tanpa biaya lisensi per pengguna. Sebelum itu, ARSA menjual penilaian kelayakan seharga $4,500 selama dua pekan yang menetapkan model data, permukaan integrasi, dan model perizinan sebelum ada baris kode yang ditulis. Biaya penilaian itu dikurangkan dari nilai proyek apabila kontrak ditandatangani dalam 90 hari.
Angka manfaat yang ARSA catat dari sistem sejenis adalah pengurangan 30 sampai 60 persen waktu proses manual dan pengurangan 70 sampai 90 persen kesalahan input data. Angka itu perlu diuji pada alur Anda sendiri selama tahap kelayakan, karena titik lambat di setiap perusahaan pembiayaan berbeda.
BATAS
Yang Tidak Dilakukan Aplikasi Ini
Aplikasi alur persetujuan tidak mengambil keputusan kredit. Ia memindahkan keputusan manusia ke jalur yang tercatat, memastikan urutannya benar, dan menolak pencairan yang melompati tahap wajib. Penilaian karakter, kapasitas, dan agunan tetap pekerjaan analis dan komite kredit.
Aplikasi ini juga tidak menggantikan core system pembiayaan, general ledger, atau sistem penagihan Anda. Ia duduk di depan sistem itu sebagai lapisan persetujuan, lalu menyerahkan pengajuan yang sudah disetujui beserta nomor referensinya. ARSA tidak mengoperasikan layanan inferensi cloud, dan setiap produknya dirancang untuk berjalan di infrastruktur milik pelanggan, termasuk jaringan yang terisolasi penuh.
Satu hal lagi yang perlu jujur disebut. Digitalisasi alur persetujuan akan memperlihatkan angka yang mungkin tidak nyaman, misalnya bahwa rata rata pengajuan menunggu empat hari di satu peran tertentu. Itu memang tujuannya, dan sebaiknya disiapkan sebelum sistem menyala.
INTEGRASI
Menyambung Ke Sistem Yang Sudah Berjalan
Permukaan integrasi ditetapkan pada tahap penilaian kelayakan, termasuk kasus ketika sistem lama tidak memiliki API dan memerlukan pendekatan lain. Banyak core system multifinance di Indonesia berusia lebih dari sepuluh tahun dan hanya bisa diajak bicara lewat basis data atau pertukaran berkas terjadwal, dan itu kondisi yang diperhitungkan sejak desain.
Deployment on-premise adalah masukan desain sejak awal, sehingga penempatan di pusat data Anda sendiri tidak perlu dikerjakan ulang di akhir proyek. Bagi perusahaan pembiayaan, ini yang membuat kewajiban lokasi pusat data pada POJK 4/POJK.05/2021 dapat dipenuhi tanpa mengajukan persetujuan khusus ke OJK. Layanan terkait selengkapnya ada di halaman layanan ARSA.
Pertanyaan Yang Sering Diajukan
Apakah Persetujuan Elektronik Diterima Saat Pemeriksaan OJK?
Ya, sepanjang dokumen elektroniknya memenuhi syarat keabsahan. Pasal 5 UU Informasi dan Transaksi Elektronik menempatkan dokumen elektronik dan hasil cetaknya sebagai alat bukti hukum yang sah, dan tanda tangan elektronik tersertifikasi memberi kekuatan pembuktian paling kuat. Yang menentukan penerimaan di lapangan adalah kemampuan sistem mencetak riwayat satu pengajuan secara kronologis dan utuh.
Bolehkah Aplikasinya Berjalan Di Cloud Luar Negeri?
Tidak tanpa persetujuan OJK. POJK 4/POJK.05/2021 melarang lembaga jasa keuangan nonbank menempatkan sistem elektronik pada pusat data atau pusat pemulihan bencana di luar wilayah Indonesia kecuali persetujuan OJK sudah diperoleh. Karena itu platform alur kerja SaaS yang hanya menawarkan region luar negeri gugur lebih awal dari pertimbangan teknis apa pun.
Berapa Lama Sampai Cabang Bisa Memakainya?
Sistem yang berfungsi umumnya siap dalam 8 sampai 16 pekan, dengan modul pertama sudah bisa diuji di lingkungan staging jauh sebelum itu. Urutannya dimulai dari satu produk pembiayaan dan beberapa cabang, lalu diperluas setelah angka siklus persetujuan terukur.
Apakah Source Code Diserahkan Kepada Kami?
Untuk kode aplikasi kustom, umumnya ya, disepakati tertulis sebelum pekerjaan dimulai. Komponen platform dan pustaka yang dapat digunakan kembali milik ARSA dilisensikan, tidak dialihkan kepemilikannya.
Bagaimana Kalau Koneksi Cabang Terputus?
Antarmuka dirancang responsif di perangkat mobile dengan pendekatan offline-first, sehingga pekerjaan di cabang tetap bisa berjalan dan tersinkron setelah koneksi kembali. Batas perilaku offline untuk setiap tahap persetujuan ditetapkan pada tahap desain, karena tahap pencairan memerlukan perlakuan berbeda dari tahap pengumpulan dokumen.
Siapa Yang Memegang Tanggung Jawab Data Pribadi Nasabah?
Perusahaan Anda, sebagai pengendali data menurut UU Nomor 27 Tahun 2022. Tanggung jawab itu tetap ada meski pengolahan diserahkan ke pihak ketiga, dan sanksi administratifnya dapat mencapai 2 persen dari pendapatan tahunan. Menjalankan aplikasi di infrastruktur sendiri mempersempit jumlah pihak yang perlu diikat perjanjian dan diaudit.
Langkah Berikutnya
Arsitektur lebih dulu. Penilaian kelayakan menetapkan model data, permukaan integrasi ke core system, dan model perizinan per peran sebelum ada kode yang ditulis, dengan biaya $4,500 yang dikurangkan dari nilai proyek jika kontrak berjalan dalam 90 hari. Pelajari cakupannya di Enterprise Web Applications, atau kirim alur persetujuan Anda yang berjalan sekarang melalui halaman kontak untuk dibaca lebih dulu.
Sources: POJK 35/POJK.05/2018 · POJK 4/POJK.05/2021 · POJK 42 Tahun 2024 · UU 27/2022 Pelindungan Data Pribadi · UU 11/2008 ITE · Piutang multifinance Juni 2026, Kontan · NPF multifinance Juni 2026, Infobank